+57 318 778 4135
¡Contáctame hoy!
Residencia fiscal en Colombia para extranjeros: regla de los 183 días
Contadora Pública · Más de 10 años de experiencia · Especializada en declaración de renta de personas naturales
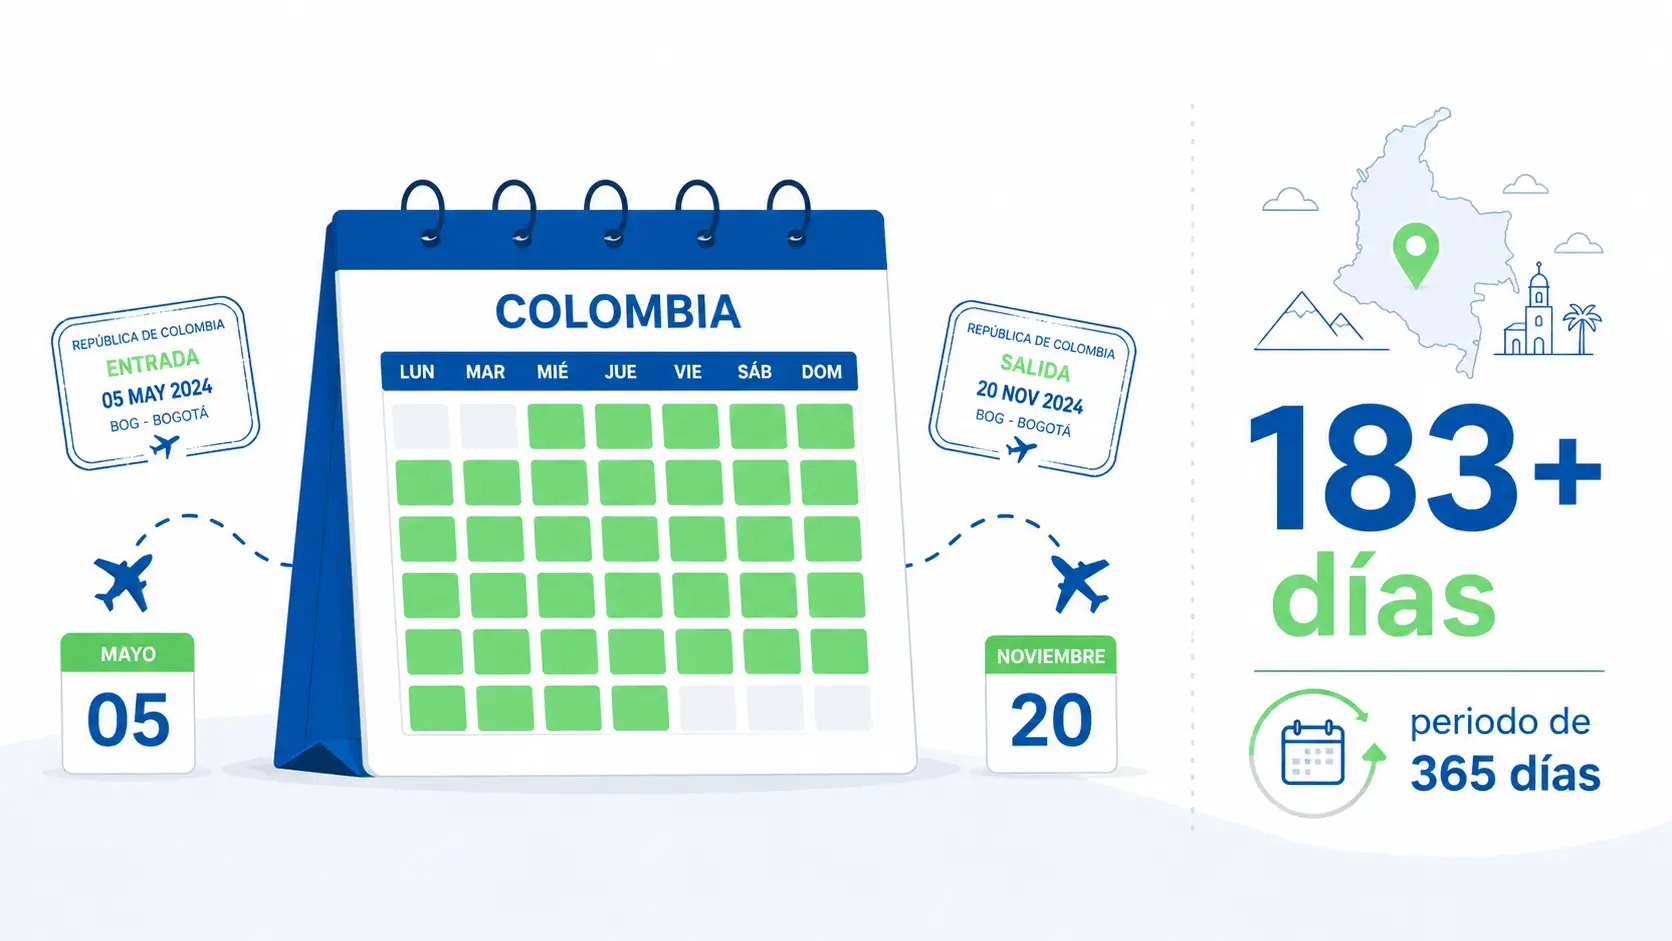
Si eres extranjero y permaneces en Colombia por más de 183 días calendario, continuos o discontinuos, dentro de un periodo de 365 días consecutivos, puedes convertirte en residente fiscal en Colombia. Para contar los días se incluyen tanto el día de entrada como el de salida.
Calculadora de residencia fiscal en Colombia
Agrega cada periodo en el que estuviste en Colombia. La herramienta buscará automáticamente tu mayor permanencia dentro de cualquier periodo de 365 días consecutivos.
Esta herramienta evalúa únicamente el criterio de permanencia física. El resultado no determina por sí solo todas tus obligaciones tributarias.
¿Cómo funciona la regla de los 183 días en Colombia?
Para un extranjero, la principal regla para determinar la residencia fiscal es el tiempo de permanencia en Colombia. El artículo 10 del Estatuto Tributario establece que una persona puede convertirse en residente fiscal cuando permanece en el país más de 183 días calendario dentro de un periodo de 365 días consecutivos.
Los criterios relacionados con cónyuge, hijos, ingresos y activos que también contempla esta norma están dirigidos específicamente a nacionales colombianos.
Para contar correctamente los días, ten en cuenta estas cuatro reglas:
1. Debes superar los 183 días
La norma exige permanecer más de 183 días.
183 días → no superas el límite.
184 días → sí lo superas.
2. Los días no tienen que ser consecutivos
Puedes entrar y salir de Colombia varias veces. Se suman los días que permaneciste en el país dentro del periodo de 365 días calendario consecutivos.
3. El día de entrada y el de salida cuentan
Ambos días se incluyen al calcular tu permanencia en Colombia.
4. El conteo no se limita de enero a diciembre
Los 365 días pueden comenzar en cualquier momento. Por ejemplo, el periodo analizado podría iniciar en septiembre de un año y continuar durante el siguiente.
¿Qué pasa si los 183 días se completan entre dos años?
Si los días con los que superas el límite se distribuyen entre dos años gravables, la residencia fiscal se considera adquirida a partir del segundo año.
Ejemplo:
Imagina que permaneciste 120 días en Colombia durante 2025 y otros 70 días durante 2026. Dentro de un mismo periodo de 365 días acumulaste 190 días.
Como superaste los 183 días y el periodo abarca dos años gravables, serías considerado residente fiscal a partir de 2026.
Por eso, cuando tu permanencia se extiende entre dos años, es importante revisar las fechas exactas de entrada y salida.
Ejemplos: ¿soy residente fiscal en Colombia?
Caso 1. Estuviste 150 días en Colombia
Permaneciste cinco meses en Colombia y regresaste a tu país.
Resultado: no superas los 183 días.
Por este criterio no adquieres residencia fiscal. Esto no significa que no puedas tener otras obligaciones tributarias en Colombia.
Caso 2. Hiciste varios viajes y acumulaste 185 días
Estuviste 70 días, luego 60 y posteriormente otros 55.
70 + 60 + 55 = 185 días.
Resultado: superas los 183 días.
No importa que los días no hayan sido consecutivos: para determinar la residencia fiscal se pueden acumular dentro del periodo correspondiente.
Caso 3. Tienes un apartamento en Colombia, pero permaneciste 80 días
Resultado: tener un inmueble en Colombia no te convierte, por sí solo, en residente fiscal.
Sin embargo, podrías tener obligaciones tributarias por ingresos obtenidos en Colombia o por bienes que poseas en el país.
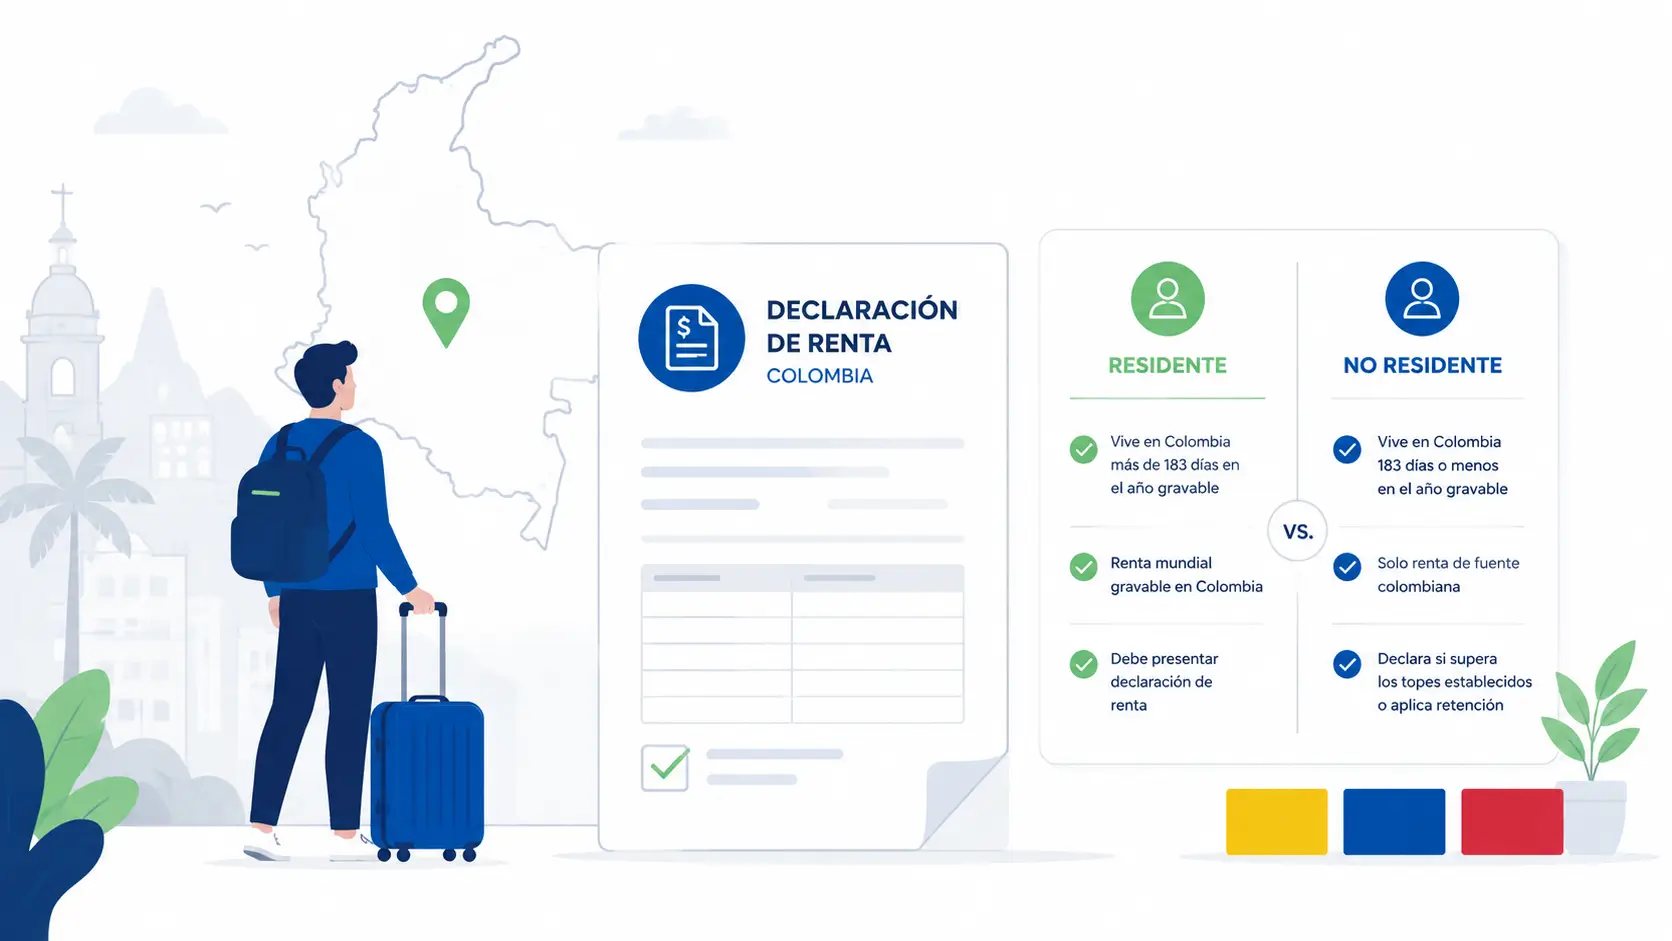
¿Qué cambia si eres residente fiscal en Colombia?
La residencia fiscal determina el alcance con el que Colombia analiza tus ingresos y patrimonio.
| Tema | Residente fiscal | No residente fiscal |
|---|---|---|
| Ingresos | Se consideran ingresos de fuente colombiana y del exterior | Se consideran, en general, ingresos de fuente colombiana |
| Patrimonio | Se considera patrimonio poseído en Colombia y en el exterior | Se considera, en general, el patrimonio poseído en Colombia |
| Declaración de renta | Se aplican las reglas previstas para residentes | Se aplican las reglas previstas para no residentes |
| Formulario | Si está obligado a declarar, generalmente utiliza el Formulario 210 | Si está obligado a declarar, puede corresponder el Formulario 110 |
¿Ser residente fiscal significa que debes declarar renta?
No. Ser residente fiscal y estar obligado a declarar renta son dos cosas diferentes.
Primero se determina tu residencia fiscal. Después se revisa si cumples las condiciones para presentar declaración de renta en Colombia.
Y aun estando obligado a declarar, eso no significa necesariamente que tengas un impuesto a pagar. El resultado solo puede determinarse al preparar correctamente la declaración.
Consulta aquí si debes declarar renta. →
¿Qué formulario debe presentar un extranjero?
El formulario depende principalmente de tu condición de residente o no residente fiscal:
| Situación | Formulario |
|---|---|
| Extranjero residente fiscal | Formulario 210 |
| Extranjero no residente obligado a declarar | Formulario 110 |
Por eso, antes de elegir el formulario, debes determinar correctamente tu residencia fiscal en Colombia.
¿Qué pasa con los ingresos o bienes que tienes fuera de Colombia?
Esta es una de las principales consecuencias de convertirte en residente fiscal.
Si eres residente fiscal, Colombia puede considerar tus ingresos y patrimonio tanto en el país como en el exterior.
Si no eres residente fiscal, en general, el análisis tributario se limita a tus rentas de fuente colombiana y al patrimonio poseído en Colombia.
Esto no significa que automáticamente debas pagar impuestos sobre todo lo que tienes fuera del país. Primero debe analizarse tu situación particular y los impuestos que puedan haberse pagado en el exterior.
¿Y si también soy residente fiscal en otro país?
Sí, puede ocurrir que Colombia y otro país te consideren residente fiscal al mismo tiempo según sus propias normas.
En ese caso, debe revisarse si existe un convenio para evitar la doble imposición entre Colombia y el otro país y qué reglas establece para resolver la doble residencia.
Además, tener ingresos en el exterior no significa necesariamente pagar dos veces impuestos sobre el mismo ingreso. Dependiendo del caso, pueden existir convenios internacionales o mecanismos para reconocer impuestos pagados en otro país.
¿Ya sabes que debes declarar renta en Colombia?
Te ayudo a cumplir correctamente con tu declaración ante la DIAN.
Soy Contadora Pública colombiana. Reviso tu información, preparo tu declaración de renta y la presento ante la DIAN, la autoridad tributaria de Colombia. Si tienes periodos pendientes, también puedo ayudarte a ponerte al día.
Si tienes ingresos, cuentas, bienes o inversiones fuera del país, reviso cómo deben tratarse dentro de tu declaración de renta en Colombia. Mi servicio no incluye asesoría tributaria sobre las obligaciones que puedas tener en otros países.
Preguntas frecuentes
¿Cuántos días debe permanecer un extranjero en Colombia para ser residente fiscal?
Debe permanecer más de 183 días, es decir, al menos 184 días, dentro de cualquier periodo de 365 días consecutivos. Los días pueden ser continuos o discontinuos y se cuentan los días de entrada y salida.
¿Los 183 días tienen que ser en el mismo año?
No necesariamente. El periodo de análisis es cualquier conjunto de 365 días consecutivos. Si la permanencia se distribuye entre dos años gravables, la persona será considerada residente a partir del segundo año.
¿Tener visa colombiana me convierte en residente fiscal?
No por sí sola. La residencia migratoria y la residencia fiscal son conceptos diferentes. Para un extranjero ordinario, el criterio central previsto en el artículo 10 es la permanencia física.
¿Comprar una vivienda en Colombia me vuelve residente fiscal?
No por sí solo. Sin embargo, tener bienes o recibir ingresos en Colombia puede generar otras obligaciones tributarias incluso siendo no residente.
¿Un extranjero no residente puede tener que declarar renta en Colombia?
Sí. No residente no significa automáticamente “no declarar”. Los no residentes están sujetos en Colombia respecto de determinadas rentas de fuente nacional y patrimonio poseído en el país, y la DIAN establece reglas específicas para determinar cuándo deben presentar declaración.
¿Qué formulario utiliza un extranjero residente fiscal?
Una persona natural residente utiliza el Formulario 210 cuando está obligada a declarar. Una persona natural no residente obligada a declarar utiliza normalmente el Formulario 110.
Fuentes
Base legal: artículos 9 y 10 del Estatuto Tributario colombiano. La DIAN confirma la regla de más de 183 días, el conteo de entrada y salida, el periodo móvil de 365 días y el tratamiento diferente de residentes y no residentes.
Consultar criterio oficial de residencia fiscal en la DIAN
Información actual de renta de personas naturales de la DIAN