+57 318 778 4135
¡Contáctame hoy!
Saldo a favor en la declaración de renta: cómo recuperarlo ante la DIAN
Contadora Pública · Más de 10 años de experiencia · Especializada en declaración de renta de personas naturales
Si en una declaración de renta te apareció un saldo a favor, significa que el resultado de esa declaración dejó un valor a tu favor frente a la DIAN.
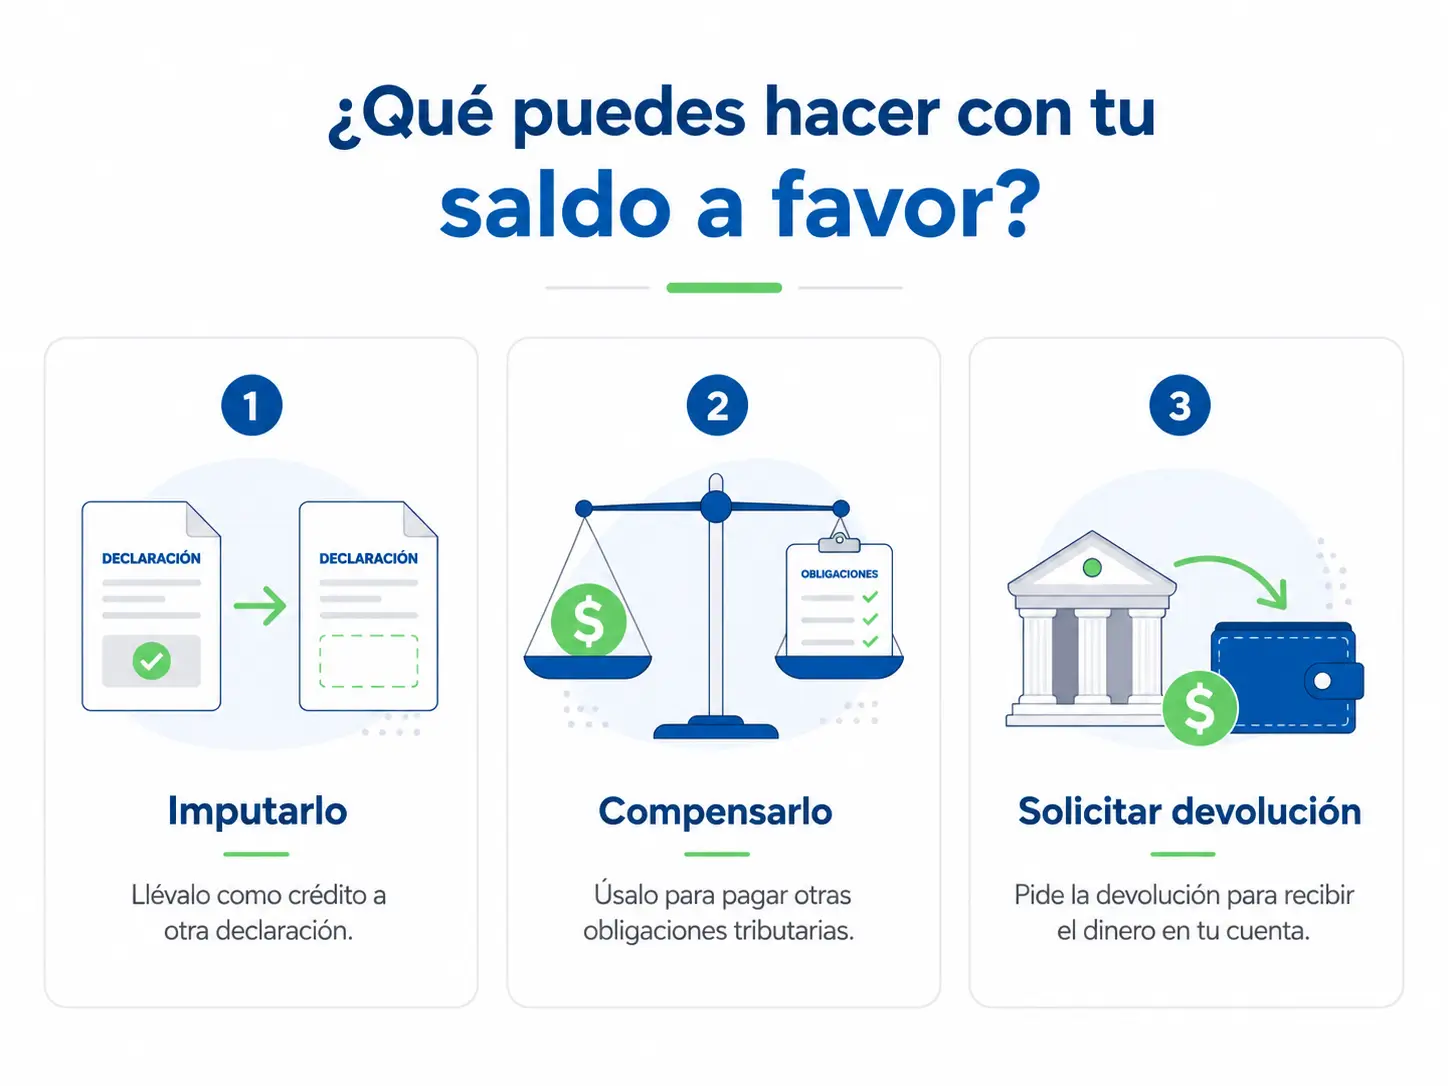
Ese dinero no necesariamente está perdido ni tienes que esperar a otra declaración para usarlo. Dependiendo de lo que hayas hecho en los años siguientes, puedes imputarlo, compensarlo o solicitar su devolución.
Si tu saldo viene de declaraciones anteriores, lo primero es identificar en qué declaración está actualmente y si todavía estás dentro del plazo para solicitarlo.
¿Puedo recuperar mi saldo a favor?
| Tu situación | Qué significa |
|---|---|
| El saldo aparece en tu última declaración y no lo has utilizado | Podrías solicitar su devolución |
| Lo llevaste como saldo del año anterior a una declaración posterior | Debes revisar el saldo actual y su trazabilidad |
| Tienes varios años acumulándolo | Se debe revisar de qué años proviene el saldo |
| Tienes deudas con la DIAN | El saldo puede utilizarse para compensarlas |
| Han pasado más de 2 años | Debes revisar inmediatamente si el término para solicitarlo ya venció |
La DIAN establece como regla general que la devolución o compensación de saldos a favor en renta debe solicitarse dentro de los dos años siguientes al vencimiento del plazo para declarar, siempre que el saldo no haya sido previamente utilizado.
Tengo saldos a favor de varios años: ¿Cuál puedo solicitar?
Este es uno de los puntos que más confusión genera.
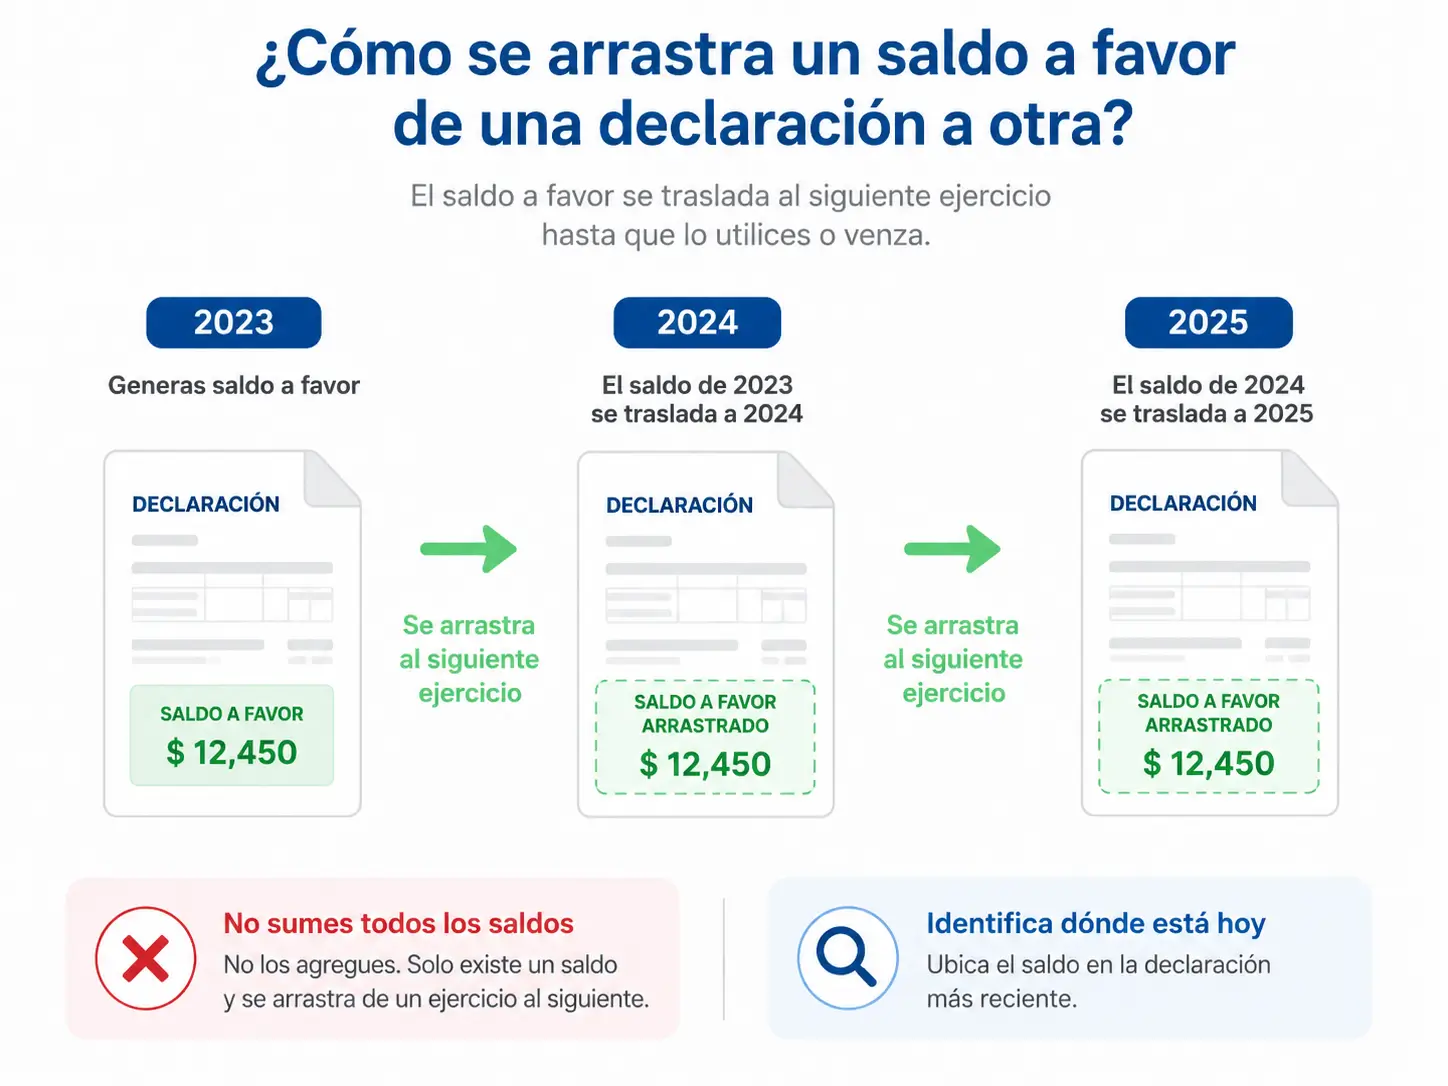
Si un año tu declaración terminó con saldo a favor y en la declaración siguiente lo llevaste como “saldo a favor del año anterior”, ese saldo fue imputado al nuevo periodo. Por eso no puedes pedir nuevamente la devolución del saldo original como si siguiera intacto.
Lo que debes revisar es cómo quedó compuesto el saldo a favor de la declaración posterior.
La DIAN ha señalado que no es posible imputar un saldo a la declaración siguiente y simultáneamente pedir la devolución de ese mismo saldo original. Sin embargo, cuando el saldo actual está compuesto por arrastres de años anteriores, la solicitud debe documentar esa trazabilidad; la DIAN exige un Formato 1220 por los periodos que conforman el arrastre.
Ejemplo sencillo
2023: saldo a favor $1.500.000
2024: llevaste esos $1.500.000 como saldo del año anterior y la declaración terminó con $2.100.000 a favor
2025: vuelves a arrastrarlo y terminas con $2.600.000 a favorNo se trata de pedir $1.500.000 + $2.100.000 + $2.600.000.
Hay que reconstruir cómo se formó el saldo que realmente permanece a tu favor.
¿Cuánto tiempo tengo para pedir la devolución?
En general, 2 años.
El plazo se cuenta desde el vencimiento del término para presentar la declaración, no simplemente desde el día en que descubriste el saldo.
La DIAN confirma ese término general de dos años para las solicitudes de devolución o compensación de saldos a favor en renta.
Importante: si tu saldo viene de declaraciones antiguas, no asumas que todavía puede solicitarse. Revisa primero las fechas y cómo fue utilizado o arrastrado en declaraciones posteriores.
¿Todavía estás a tiempo de solicitar tu saldo?
¿Todavía estás a tiempo de solicitarlo?
Ingresa los datos de tu declaración y te mostraré hasta cuándo aplicaría el plazo general para solicitar la devolución o compensación.
Esta herramienta aplica la regla general de dos años desde el vencimiento del plazo para declarar. Existen situaciones especiales en las que el término puede ser diferente.
¿La DIAN devuelve el saldo automáticamente?
Esta sección debe existir porque es una pregunta natural.
¿Tengo que solicitarlo o la DIAN lo devuelve automáticamente?
Aquí hay una novedad importante que muchos artículos no explican bien.
La DIAN tiene un mecanismo de devolución que opera de oficio para determinadas personas naturales residentes respecto de saldos originados en declaraciones de renta a partir del año gravable 2023, cuando cumplen las condiciones establecidas. En esos casos el sistema puede ofrecer el procedimiento después de presentar la declaración.
Pero dejaría clarísimo:
Que tengas saldo a favor no significa que la DIAN necesariamente te lo consignará automáticamente.
Si no aplicas al procedimiento de oficio, debes utilizar el trámite de devolución o compensación correspondiente.
Esto puede captar búsquedas futuras de “devolución automática saldo a favor DIAN”
Después: requisitos, pero sin convertirlo en manual DIAN
Aquí evitaría la enorme lista burocrática al principio.
¿Qué necesito para solicitar la devolución?
Para una persona natural, lo explicaría en lenguaje cotidiano:
Antes de iniciar revisa principalmente:
- que el saldo efectivamente figure en la declaración que vas a solicitar;
- que el RUT esté actualizado;
- que puedas acceder a los servicios de la DIAN y tengas firma electrónica cuando el trámite se realice electrónicamente;
- certificación de una cuenta bancaria a tu nombre y vigente;
- soportes de las retenciones que originaron el saldo;
- trazabilidad de los años anteriores cuando el saldo viene siendo arrastrado.
La DIAN exige, entre otros requisitos, RUT actualizado, certificación bancaria reciente y la relación de las retenciones que originaron el saldo; cuando existen arrastres, deben informarse los periodos correspondientes mediante el Formato 1220.
Luego un acordeón:
¿Qué es el Formato 1220?
Es la relación de las retenciones en la fuente que ayudaron a formar tu saldo a favor.
Si el saldo viene arrastrándose durante varios años, puede ser necesario diligenciar un formato por cada periodo involucrado.
Muchísimo más digerible.
¿Ya sabes que debes declarar renta en Colombia?
Te ayudo a cumplir correctamente con tu declaración ante la DIAN.
Soy Contadora Pública colombiana. Reviso tu información, preparo tu declaración de renta y la presento ante la DIAN, la autoridad tributaria de Colombia. Si tienes periodos pendientes, también puedo ayudarte a ponerte al día.
Si tienes ingresos, cuentas, bienes o inversiones fuera del país, reviso cómo deben tratarse dentro de tu declaración de renta en Colombia. Mi servicio no incluye asesoría tributaria sobre las obligaciones que puedas tener en otros países.
Preguntas frecuentes
¿Qué significa tener un saldo a favor en la declaración de renta?
Significa que, al calcular tu declaración, quedó un valor a tu favor frente a la DIAN. Puede originarse, por ejemplo, porque durante el año te practicaron retenciones superiores al impuesto finalmente determinado.
Ese saldo puede, según el caso, llevarse a una declaración posterior, compensarse con obligaciones tributarias o solicitarse en devolución.
¿Puedo recuperar un saldo a favor de años anteriores?
Sí, pero primero hay que revisar dónde se encuentra actualmente ese saldo.
Si lo llevaste como saldo a favor del año anterior en declaraciones posteriores, no debes sumar los valores de cada declaración como si fueran saldos independientes. Hay que reconstruir cómo se fue arrastrando y determinar cuál es el saldo que realmente permanece disponible.
¿Cuánto tiempo tengo para solicitar la devolución?
Como regla general, la solicitud de devolución o compensación de un saldo a favor en renta debe presentarse dentro de los dos años siguientes al vencimiento del plazo para declarar.
Por eso, si el saldo viene de una declaración antigua, conviene revisar primero la fecha de vencimiento y lo que ocurrió con ese saldo en declaraciones posteriores.
¿Qué pasa si llevé el saldo a favor a la declaración del año siguiente?
Significa que el saldo fue imputado a una declaración posterior.
En ese caso, no corresponde pedir nuevamente la devolución del saldo original como si todavía estuviera separado. Lo correcto es revisar cómo quedó incorporado en la declaración siguiente y cuál es el saldo que finalmente permanece a tu favor.
Tengo saldos a favor en varios años, ¿puedo sumarlos y pedir todo?
No necesariamente.
Un mismo saldo puede aparecer durante varios años porque fue trasladado de una declaración a la siguiente. Sumar los valores de todas las declaraciones puede hacerte contar el mismo saldo varias veces.
Primero debe reconstruirse el movimiento año por año.
¿La DIAN me devuelve automáticamente el saldo a favor?
No en todos los casos.
Que tu declaración muestre un saldo a favor no significa que automáticamente recibirás ese dinero en tu cuenta bancaria. Dependiendo del caso, debes solicitar la devolución o utilizar alguna de las alternativas previstas para ese saldo.
¿Qué pasa si tengo una deuda pendiente con la DIAN?
El saldo a favor puede servir para compensar obligaciones tributarias pendientes, dependiendo del caso.
Por eso, antes de solicitar que te consignen el dinero, conviene revisar si tienes obligaciones pendientes y cuál es la forma más conveniente de utilizar el saldo.
¿Es mejor pedir la devolución o usar el saldo en declaraciones posteriores?
Depende de tu situación.
En muchos casos prefiero primero revisar si el saldo puede aprovecharse correctamente en declaraciones posteriores, en lugar de iniciar inmediatamente un trámite de devolución.
La decisión debe tomarse después de revisar el origen del saldo, los años involucrados, tus obligaciones actuales y el plazo disponible.
¿Necesito contador para solicitar un saldo a favor?
No todos los casos requieren obligatoriamente que un contador haga la solicitud, pero cuando existen varios años, saldos arrastrados, diferencias entre declaraciones o valores importantes, una revisión profesional puede evitar errores.
Lo más importante es tener claro de dónde salió el saldo, cuánto permanece disponible y qué alternativa corresponde antes de iniciar el trámite.
Fuentes
Base legal: artículos 9 y 10 del Estatuto Tributario colombiano. La DIAN confirma la regla de más de 183 días, el conteo de entrada y salida, el periodo móvil de 365 días y el tratamiento diferente de residentes y no residentes.
Consultar criterio oficial de residencia fiscal en la DIAN
Información actual de renta de personas naturales de la DIAN